9月5日深夜期货配资流程,广州大家乐食品实业有限公司就近期广州番禺万博门店食物中毒事件进行说明及道歉。
这已不是大家乐第一次“出事”,2024年至今,粤港两地至少发生4起群体性食物中毒事件,沙门氏菌与交叉污染反复出现。
一家58年历史、头顶“广东老字号”光环的港式快餐代表,为何在食品安全这一最基础的底线上频频失守?
大家乐涉事门店。
食安底线反复失守
梳理大家乐近年相关的食安事件,一条时间线清晰可见。
2024年5月31日,香港荃湾南丰中心店,4名6至10岁儿童进食儿童餐后出现腹痛、腹泻、发烧等症状,2人粪便样本检出沙门氏菌。2025年1月22日,香港坚尼地城店,14名大学生食用外送盆菜后中毒,8人求医,怀疑生熟食物交叉污染。2025年12月21日,香港美孚新邨店,8名顾客(年龄从3岁到69岁)食用外卖带子炒饭及盆菜后食物中毒,1人粪便样本验出沙门氏菌。
2026年8月28日至29日,社交媒体上,多名消费者自述在大家乐广州番禺万博店就餐后出现呕吐、腹泻、高烧等症状,截至9月4日共14人发病、12人送医,有儿童因脱水休克转入ICU,家属称粪便样本检出沙门氏菌,涉事餐品主要为蛋炒饭及儿童套餐。9月5日深夜大家乐公开致歉,涉事门店已停业整顿,监管部门完成采样送检,事件最终原因有待官方通报。
这些事件有一个共同特征:涉事餐品多为蛋炒饭、盆菜等核心品类,病因集中在沙门氏菌和交叉污染,受害群体中儿童占比畸高。
每一次,大家乐的应对流程都高度相似:关停消杀、全店自查、道歉慰问。但同类问题反复出现,说明“治标”从未“治本”。有行业分析人士指出,连锁快餐的终端门店考核机制与食品安全之间可能存在利益冲突,当门店端的成本控制压力持续加大时,品控环节往往最先受到冲击。对于一家以“港式家常”为卖点的品牌而言,儿童餐反复出事,损伤的是最具情感黏性的家庭客群,而家庭客群,恰恰是快餐连锁最核心的基本盘。
一场降成本的改革
复盘近年餐饮食品安全事件,事件多发,但像大家乐这样出现群发的食物中毒则十分鲜见。食品安全是餐饮行业的红线,一家知名的老牌餐饮品牌为何频频犯下如此低级错误?
2020—2021财年和2021—2022财年,是近八年大家乐营业收入最低的两年,分别为67.14亿港元、75.09亿港元,疫情冲击下业绩触底;2022—2023财年,环境向好,营收迎来显著反弹;到2023—2024财年,受益于市场全面复苏,大家乐加速大湾区扩张,营收达86.91亿港元,创2019财年以来新高。2024—2025财年,局势急转弯,营收终结连续三年增长,净利润下跌近三成,毛利率结束连续两年提升势头回落至10.4%。
大家乐线下门店
大家乐在年报中指出:“市场环境已发生根本性转变,并进入新常态。集团正不断调整业务模式,以适应快速变化的消费行为及市场需求波动。”
2024年、2025年的餐饮市场经历了一轮深刻调整。全国餐饮收入增速从2024年的5.3%放缓至2025年的3.2%,第三方监测机构极海品牌监测显示,2026年上半年门店净减少约41万家,整体更替率接近45%。中国烹饪协会指出,行业面临“同质化跟风、低质化竞争、价格内卷”等突出堵点。广东省餐饮服务行业协会秘书长程钢也指出,新入局者以“低价补贴”拓市场,“不仅挤压商家利润空间,更可能导致食品安全风险,最终将损害整个行业的健康发展”。
大家乐管理层直言:内地市场需求疲弱,行业竞争加剧及结构性产能过剩,消费者价格敏感度持续上升。CEO梁可婷明确表示新财年暂不对餐品加价,“不加价”意味着利润空间被进一步压缩。
2025—2026财年上半年,大家乐净利润同比下跌近七成,仅0.467亿港元。管理层直言业绩“差过预期”。分区域看,香港市场收入67.23亿港元(包括快餐、休闲餐饮、机构团餐等业务板块),下跌5%;内地市场收入14.61亿港元,减少2.3%,同店销售下降9%,内地分部业绩从1.626亿港元降至1.214亿港元,降幅约25.3%。
为应对经营压力,大家乐推进了一系列降成本改革:关大店、开小店;管理层定下三年计划,租金成本削减20%,后台成本降低10%;布局早餐、下午茶新时段,推16.9元的低价套餐,产能提升约20%。门店层面,从3000至4000平方呎的大店转向2500平方呎以下的小型灵活门店。截至今年3月31日,香港门店净减少6家至375家,内地净增10家至195家。新店设计减少传统4人桌比例,增加单人独立座位;厨房面积缩减,引入自动炒菜机提升效率,食材采购则转向内地。
降本与品控的代价
从账面数据看,这场以“降本增效”为核心的改革,短期内确已取得一定成效。2025-2026财年下半年,大家乐股东应占溢利较上半年回升151.1%。红餐网分析师指出,大家乐全年利润跌三成,但财报发布当天股价却上涨16%,市场给出积极反应,主要因为下半年盈利大幅回升,资本市场认可其“自己止血”的能力。红餐网分析师将大家乐的应对策略归纳为“关大店、开小店、做外卖、不涨价”四招,认为其通过门店小型化、三年成本削减计划以及暂不加价的策略,稳住市场信心。
但资本市场的态度并非一致乐观。杰富瑞维持“持有”评级,目标价5.15港元,认为香港快餐业务转型需时,上行空间有限,并将2026至2028财年净利润预测分别下调52%、51%及44%。招银国际将评级下调至“持有”,目标价从9.3港元降至6.52港元,指出2025财年业绩逊于预期,港人北上及出境消费增加、市场竞争加剧,加上加价空间有限,经营表现持续受压。国元国际维持“持有”评级,目标价5.74港元,认为FY26上半年经营承压,但下半年业务改革初见成效,后续将继续跟踪其改善空间。
机构评级与市场反应之间的温差,折射出大家乐当前处境的复杂性:短期止血能力得到认可,但中长期转型成效仍待观察。而更值得警惕的是,降本增效的另一面,是食安风险未能得到有效管控。
2024年—2026年,大家乐接连出现食安事件。从香港荃湾到坚尼地城,从美孚新邨到广州番禺,沙门氏菌和交叉污染反复出现,受害群体多为儿童。广州事件初步怀疑鸡蛋污染——鸡蛋是沙门氏菌的高风险载体,也是后厨最需要严格管控的食材之一。如果连鸡蛋这样的基础食材都出现品控漏洞,那说明成本压缩已经触及了安全底线。
食安事件侵蚀品牌信任导致客流减少、业绩下滑,为保利润压缩成本,品控进一步放松,出现下一轮食安风险。大家乐正面临这个负循环。
快餐行业走到“十字路口”
“妈妈周末带我去逛街,逛完街一定会在大家乐吃一顿。我最喜欢焗猪扒饭。”“中午不知道吃什么就去大家乐,一份焗饭能扛到下班。”
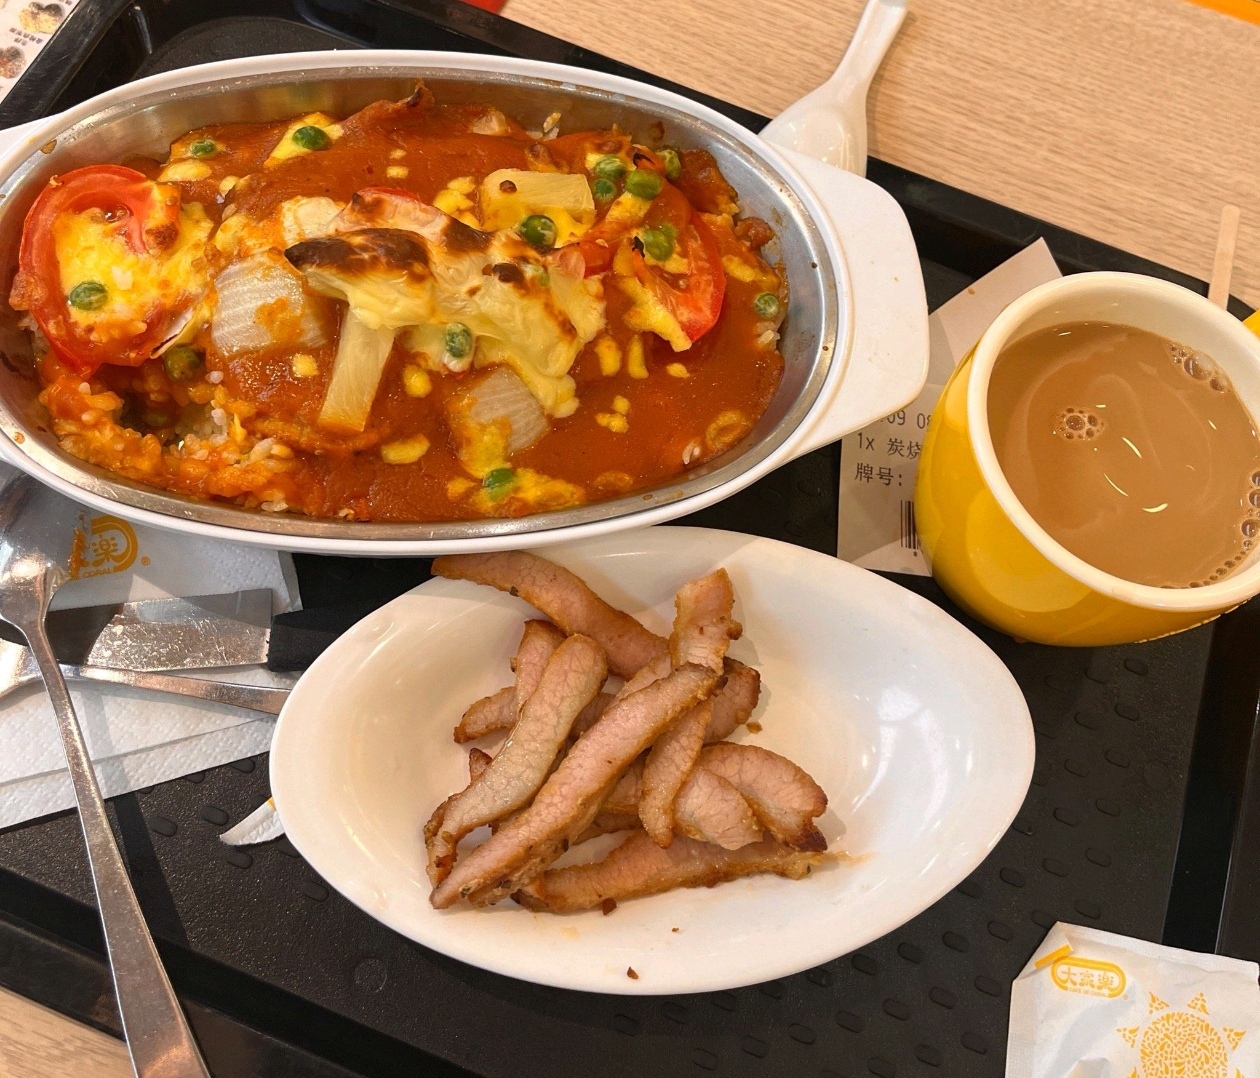
大家乐厚切芝士焗猪排饭。
社交媒体上,大家乐广州食物中毒事件,评论区涌出不少老粉。大家乐是不少人的童年记忆。有分析人士指出,大家乐正试图回到1972年佐敦“五一店”的成功起点,当年五一店选址在佐敦码头和巴士总站,大量赶车、赶船的过路客,需要拿上食物马上走,所以楼下专门设外带取餐水吧,这正是大家乐当年的模式原型;近年管理层重启的“小店+外卖”,是把这个初代模型,结合当代线上外送重新复活,此举“表面看是营运调整,实际上是香港快餐业在高成本、低增长、竞争激烈的环境下,被迫重新思考什么才叫‘快餐’”。
但转型本身伴随着阵痛。内地市场被定位为“主要增长引擎”,计划未来一年开15至20家新店。然而2026财年内地收入已下滑2.3%,同店销售跌9%。降成本与保品控之间存在天然张力。广州事件初步怀疑鸡蛋污染,降成本的另一面,可能是品控的松动。
中国烹饪协会在《2025年全国餐饮业发展回顾与2026年展望》中指出,行业最深刻的变化“不在于增速高低,而在于增长逻辑、竞争逻辑和生存逻辑的系统性重构”。对于大家乐而言,这句话同样适用。
58年历史、港交所上市、广东老字号,大家乐的品牌积淀足够深厚,但历史与荣誉本身,并不能自动转化为持续的经营能力与消费者信任。当下的大家乐,站在三重十字路口:信任的十字路口,食安底线的反复突破,正在消耗消费者尤其是家庭客群的耐心;增长的十字路口,香港饱和、内地内卷,旧地图找不到新大陆;模式的十字路口,是坚持“大店堂食+港式体验”的老路径,还是彻底拥抱“小店外卖+快周转”的新逻辑?
无论选择哪条路,一个最朴素的前提无法绕开:让走进门店的每一位顾客,安心吃完一顿饭。这,才是一家老字号最基本也是最重要的承诺。
南方+记者 李劼 景子妍
文章为作者独立观点,不代表配资平台_炒股配资平台_联华证券观点